Conventions fiscales signées par le Cameroun : la liste complète vérifiée (France, Chine, Maroc, Afrique du Sud…), les taux réduits et comment en profiter
Actualité

Conventions fiscales signées par le Cameroun : la liste complète vérifiée (France, Chine, Maroc, Afrique du Sud…), les taux réduits et comment en profiter

A
Rédaction
3 min de lecture
Conventions fiscales signées par le Cameroun : la liste complète vérifiée (France, Chine, Maroc, Afrique du Sud…), les taux réduits et comment en profiter
Publicité
Fiscalité internationale · Dates vérifiées (DGI, OCDE, PRC) · 2026 Double imposition · Retenues à la source · Procédure amiable

Conventions fiscales du Cameroun : la liste complète vérifiée, les taux réduits — et deux idées reçues à corriger

Vous facturez un client français, recevez des dividendes d'une filiale marocaine ou investissez depuis la Chine ? Les conventions de non-double imposition décident de qui vous taxe, et à quel taux. Nous avons vérifié chaque date sur les sources officielles (document DGI, rapport OCDE 2024, décrets présidentiels) et lu les textes : voici le réseau conventionnel réel du Cameroun — avec deux surprises : les « conventions » Suisse et Allemagne ne couvrent que le transport aérien, et Chine et Tchéquie s'appliquent depuis le 1er janvier 2026.

8 CDI
bilatérales générales
en vigueur
1er janv. 2026
Chine et Tchéquie
applicables
7,5 %
assistance technique
avec la France (vs 15 % TSR)
3 ans
pour saisir la DGI en
procédure amiable (2025)

Les conventions bilatérales, pays par pays (dates vérifiées)

Partenaire Signature En vigueur À savoir
🇫🇷 France21 oct. 1976 (+ avenants 1994 et 1999)19 juil. 1978La plus complète : revenu, successions, enregistrement, timbre ; modifiée par le MLI
🇨🇦 Canada26 mai 19821988Impôts sur le revenu
🇹🇳 Tunisie26 mars 19991er janv. 2008Impôts sur le revenu
🇲🇦 Maroc7 sept. 20122 juil. 2019Ratifiée par décret n° 2014/609 ; retenues ≈10 %
🇿🇦 Afrique du Sud19 fév. 201513 juil. 2017Article dédié aux services techniques (10 %) ; clause « taux futur plus favorable » ; modifiée par le MLI
🇦🇪 Émirats arabes unis13 juil. 2017Ratifiée 27 avr. 2021Loi n° 2021/006 ; texte non publié dans la bibliothèque DGI
🇨🇿 République tchèque7 fév. 20237 juil. 2025 — applicable 1er janv. 2026Ratifiée après vote du Sénat tchèque (avril 2025)
🇨🇳 Chine17 oct. 2023 (Beijing)26 juil. 2025 — applicable 1er janv. 202610 ans de négociations ; décret n° 2025/173 du 2 mai 2025 ; retenues ≈10 %
🇨🇭 Suisse13 juil. 1990Transport aérien uniquement — pas une CDI générale (une vraie convention est en discussion)
🇩🇪 Allemagne24 août 20177 déc. 2020Transport aérien uniquement (revenu et fortune des compagnies) — pas une CDI générale
Idées reçues à corriger : ① les accords avec la Suisse et l'Allemagne ne sont pas des conventions générales — ils ne couvrent que le transport aérien, contrairement à ce que laissent croire la plupart des listes en ligne (y compris l'aperçu IA de Google) ; ② aucune convention n'existe avec le Qatar, la Turquie, le Sénégal ou le Nigeria — un revenu de ces pays relève du droit commun. Quant aux comptes divergents (« 10 » pour la DGI, « 15 + 2 » pour le CNCC) : la DGI comptait en 2022 les conventions en vigueur (7 bilatérales + 3 multilatérales), le CNCC additionne signées, sectorielles et les 5 partenaires CEMAC.
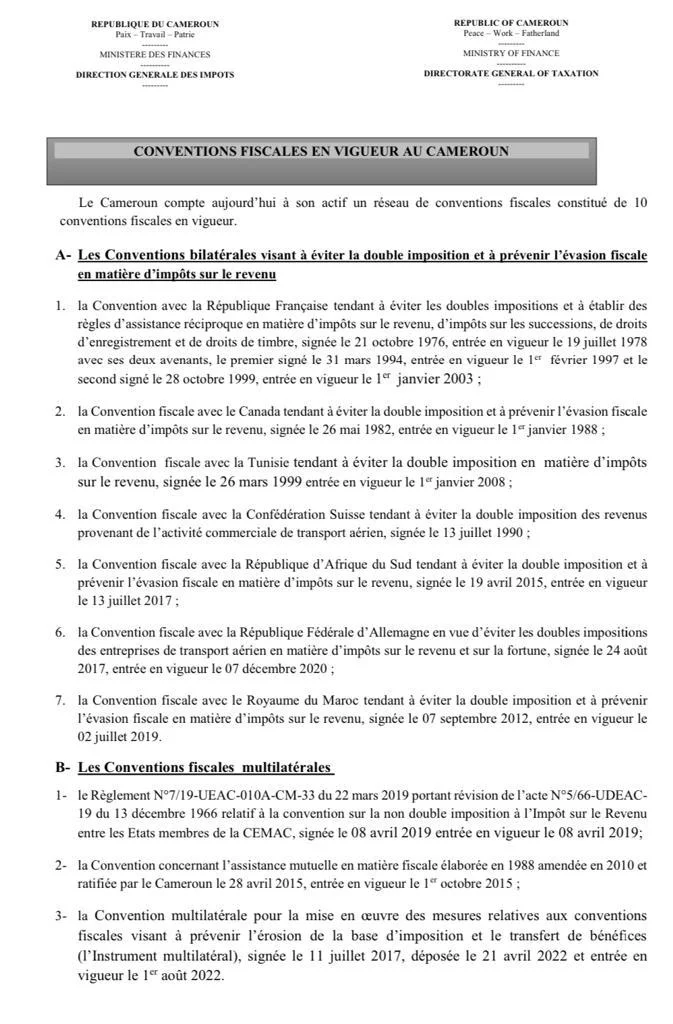
Document officiel de la Direction générale des impôts listant les conventions fiscales en vigueur au Cameroun : sept conventions bilatérales et trois conventions multilatérales avec leurs dates de signature et d'entrée en vigueur
Le document officiel DGI « Conventions fiscales en vigueur au Cameroun » (état 2022 : 10 conventions, avant les entrées en vigueur EAU, Tchéquie et Chine).

Les instruments multilatéraux : CEMAC, MAAC et MLI

Convention fiscale CEMAC

Héritée de l'acte n° 5/66-UDEAC du 13 décembre 1966, révisée par le règlement n° 7/19-UEAC du 22 mars 2019 (en vigueur 8 avril 2019) : non-double imposition et échange de renseignements avec les 5 autres États membres — Gabon, Congo, Tchad, RCA, Guinée équatoriale. C'est la convention qui couvre l'essentiel des flux sous-régionaux des entreprises camerounaises.

MAAC (assistance mutuelle OCDE)

Signée le 25 juin 2014, en vigueur pour le Cameroun le 1er octobre 2015 : échange de renseignements fiscaux avec plus de 140 juridictions, assistance au recouvrement. Le Cameroun est membre du Forum mondial sur la transparence (examen par les pairs publié en 2024) et échange les déclarations pays par pays des multinationales.

MLI (instrument multilatéral BEPS)

Signé le 11 juillet 2017, en vigueur le 1er août 2022 : il modifie automatiquement les conventions couvertes (France, Afrique du Sud…) en y injectant la clause anti-abus PPT — les avantages conventionnels sont refusés aux montages dont l'objet principal est fiscal — et des règles renforcées d'établissement stable. Les vieux traités se lisent donc désormais « à travers » le MLI.

Ce que les conventions changent concrètement : les retenues à la source

Sans convention, le droit commun camerounais retient à la source ≈16,5 % sur les dividendes et intérêts, 15 % sur les redevances et la TSR (prestations de services payées à l'étranger) — et 33 % vers les paradis fiscaux. Avec convention :

Convention Dividendes Intérêts Redevances Services techniques
Droit commun (sans convention)16,5 %16,5 %15 %15 % (TSR)
🇫🇷 France (texte vérifié)15 %15 %15 %7,5 % (études, assistance technique, financière, comptable)
🇿🇦 Afrique du Sud (texte vérifié)10 % (participation ≥ 25 %) / 15 %10 %10 %10 %
🇲🇦 Maroc10 %10 %10 %10 %
🇨🇳 Chine (applicable 2026)10 %10 %10 %10 %

Taux France et Afrique du Sud vérifiés sur les textes officiels (DGI/SARS) ; Maroc et Chine selon les analyses publiées (PwC, Regfollower) — le texte chinois est disponible sur impots.cm. Les taux internes évoluant avec les lois de finances, vérifiez toujours l'année en cours.

Exemple concret : une PME camerounaise paie 10 000 000 F d'assistance technique à un prestataire français. Sans convention : TSR 15 % = 1 500 000 F. Avec la convention France (7,5 %) : 750 000 F — 750 000 F économisés, à condition d'avoir le certificat de résidence fiscale du prestataire. Sur des flux réguliers (groupe, licences, management fees), l'enjeu se chiffre en dizaines de millions.

Comment invoquer une convention : le mode d'emploi

1
Vérifier que la convention couvre votre cas
Le bon pays, le bon impôt (la plupart ne couvrent que le revenu — la France couvre aussi successions et enregistrement), la bonne nature de revenu (dividende, intérêt, redevance, service technique, salaire, bénéfice d'entreprise avec ou sans établissement stable).
2
Constituer la preuve : résidence et bénéficiaire effectif
En pratique : certificat de résidence fiscale délivré par l'administration de l'État partenaire (à renouveler chaque année) et démonstration que le récipiendaire est le bénéficiaire effectif du revenu — pas une société-relais. Depuis le MLI, la clause PPT permet de refuser l'avantage aux montages à but principalement fiscal. Les traités ratifiés priment la loi interne (art. 45 de la Constitution) : le taux conventionnel s'applique de plein droit, mais la charge documentaire vous incombe en cas de contrôle (voir la charte du contribuable vérifié).
3
En cas de double imposition subie : la procédure amiable (nouveauté 2025)
La circulaire n° 033/MINFI/DGI du 22 octobre 2025 codifie enfin la procédure amiable : tout résident (personne physique ou morale) s'estimant imposé non conformément à une convention peut saisir la DGI dans les 3 ans de la notification de la mesure contestée (IS, IRPP, TSR, minimum de perception…). Les deux administrations négocient alors l'élimination de la double imposition.

Vous vous installez au Cameroun ?

L'article 25 du CGI retient trois critères de domicile fiscal — un seul suffit, dont le simple fait d'exercer une activité professionnelle. Vous devenez alors imposable sur l'ensemble de vos revenus mondiaux. Et contrairement à une idée répandue, les personnels d'ONG et de missions diplomatiques sans qualité d'agent diplomatique sont assujettis de plein droit.

S'expatrier au Cameroun : le guide fiscal et pratique

Flux transfrontaliers, filiale étrangère, prestataires internationaux ?

Application du bon taux conventionnel, dossiers de résidence fiscale, TSR, procédure amiable, structuration d'investissements entrants (France, Chine, Maroc, diaspora) : nos consultants sécurisent vos opérations internationales.

L'essentiel à retenir

  • 8 conventions bilatérales générales en vigueur : France (1976), Canada (1982), Tunisie (1999), Maroc (2012), Afrique du Sud (2015), EAU (2017), et — applicables depuis le 1er janvier 2026 — Tchéquie et Chine.
  • Suisse (1990) et Allemagne (2017) = transport aérien uniquement ; rien avec le Qatar, la Turquie, le Sénégal ou le Nigeria. Multilatéral : CEMAC (1966 révisé 2019), MAAC (2015) et MLI (2022, clause anti-abus PPT).
  • Taux clés : France 15/15/15 et 7,5 % sur l'assistance technique ; Afrique du Sud, Maroc et Chine ≈10 % partout — contre 16,5 %/15 % (TSR) en droit commun et 33 % vers les paradis fiscaux.
  • Pour en profiter : convention applicable + certificat de résidence fiscale + qualité de bénéficiaire effectif ; en cas de double imposition subie, procédure amiable dans les 3 ans (circulaire du 22 octobre 2025).
  • Contexte : fiscalité 2026, IDE attendus en 2026 (les conventions Chine et EAU sécurisent précisément ces investisseurs) et charte du contribuable vérifié.

Sources : document officiel DGI « Conventions fiscales en vigueur au Cameroun » ; bibliothèque des conventions sur impots.cm (textes France, Canada, Tunisie, Afrique du Sud, Tchéquie, Chine) ; rapport d'examen par les pairs du Forum mondial OCDE (2024) ; décrets n° 2014/609 et 2025/173 (prc.cm) ; loi n° 2021/006 ; liste officielle des signataires du MLI (OCDE) ; SARS (texte synthétisé Afrique du Sud) ; circulaire n° 033/MINFI/DGI du 22 octobre 2025 ; PwC Worldwide Tax Summaries. Dates vérifiées en août 2026.

Vous avez aimé cet article ? Partagez-le avec votre réseau
Cet article vous inspire quoi ?

réactions à cet article.

Publicité
A

À propos de l'auteur

Expert en finances publiques et fiscalité des entreprises. Rédacteur pour LeFisk.

Voir tous les articles de cet auteur →

Ne manquez aucune actualité fiscale

Un email par semaine : nos derniers articles, un service utile à découvrir, et une offre quand il y en a une. Zéro spam.

En vous inscrivant, vous acceptez de recevoir nos emails. Désabonnement en un clic à tout moment.

Commentaires (0)

Soyez le premier à commenter cet article !

Laisser un commentaire

Non publié — réservé à notre équipe.

Les balises HTML sont interdites. Les liens seront automatiquement configurés en "nofollow".

Besoin d'aide ?

Rappel gratuit sous 30 min — jours ouvrés

Données utilisées uniquement pour vous rappeler.
