Comment faire des affaires au Cameroun : le modèle d'affaires, les 4 tests qui décident et le canevas PDF
Modèle d'affaires ou business plan : la confusion qui coûte cher
| Modèle d'affaires | Business plan | |
|---|---|---|
| Ce que c'est | La logique : comment vous créez de la valeur, pour qui, et comment vous en captez une part | Le document qui décrit projet, marché, équipe et prévisions |
| Tient en | Une page | Vingt à quarante pages |
| Sert à | Décider si l'affaire peut fonctionner | Convaincre un banquier, un bailleur, un associé |
| Quand | Avant | Après |
Si votre objectif immédiat est le document — pour une banque ou un bailleur — notre méthodologie de business plan avec dix modèles sectoriels chiffrés le couvre. Mais ne le rédigez pas avant d'avoir fait passer à votre modèle les quatre tests ci-dessous.
Les quatre tests qui décident
Test 1 — Votre taux de marge brute est-il réel ou espéré ?
La marge brute, c'est le prix de vente moins le coût d'achat, rapporté au prix de vente. Le mot qui compte est réel : celui que pratique votre secteur, pas celui dont vous avez besoin pour que le plan tombe juste.
Test 2 — Le seuil de rentabilité : une seule division
Chiffre d'affaires minimum = charges fixes ÷ taux de marge brute
| Charges fixes / mois | Marge brute 10 % | Marge brute 15 % | Marge brute 25 % |
|---|---|---|---|
| 150 000 F | 1 500 000 | 1 000 000 | 600 000 |
| 250 000 F | 2 500 000 | 1 666 667 | 1 000 000 |
| 400 000 F | 4 000 000 | 2 666 667 | 1 600 000 |
Test 3 — Combien encaissez-vous vraiment ?
Pour tout modèle par abonnement, par forfait ou à crédit, le chiffre d'affaires facturé n'est pas le chiffre d'affaires encaissé. C'est l'écart entre les deux qui tue.
Test 4 — Votre croissance déclenche-t-elle un seuil fiscal ?
L'erreur qui gonfle les recettes de 100 %
La check-list anti-illusion
Huit vérifications. Chacune correspond à une erreur que nous avons rencontrée dans des dossiers réels.
- Chaque unité produite n'est comptée qu'une seule fois dans les recettes.
- Le taux de marge brute retenu est celui du secteur, pas une ambition.
- Toutes les charges fixes figurent — y compris les salaires et les cotisations sociales employeur, oubliées dans la majorité des plans.
- L'amortissement des équipements est intégré, pas ignoré.
- Le taux d'encaissement est inférieur à 100 % dès lors que vous vendez à crédit ou par abonnement.
- L'impôt correspondant au chiffre d'affaires projeté est calculé, effets de seuil compris.
- Le seuil de rentabilité a été comparé à la demande réellement observable, pas à un marché théorique.
- Un scénario à −20 % de prix de vente a été testé.
Ce que ce guide ne fait pas
- Il ne garantit aucun résultat. Un modèle qui passe les quatre tests peut échouer pour des raisons que l'arithmétique ne capte pas : un concurrent, une rupture d'approvisionnement, une erreur d'exécution. Les tests éliminent les modèles condamnés d'avance ; ils ne certifient pas les autres.
- Les marges citées sont des ordres de grandeur sectoriels, relevés dans nos analyses. Elles varient selon l'emplacement, le volume d'achat et le fournisseur. Vérifiez les vôtres auprès de vos propres fournisseurs avant de bâtir dessus.
- Les quatre cas sont des modèles types, reconstruits à partir de dossiers qui circulent et de nos propres hypothèses, toutes publiées. Ce ne sont pas les comptes d'entreprises existantes.
- Le volet commercial n'est pas traité ici. Savoir qu'il faut 2 500 000 F de ventes mensuelles ne dit pas comment les obtenir — c'est un autre travail, et il vient après.
À lire ensuite
- Méthodologie du business plan et 10 modèles sectoriels chiffrés
- Entreprendre au Cameroun : les conseils qu'on ne trouve nulle part
- 101 idées de business par palier d'investissement
- Investir avec un budget de 5 000 à 10 millions de FCFA
- Barème IGS : les 12 classes et les effets de seuil
- Comment obtenir un financement au Cameroun
Sources des cas chiffrés. Tous proviennent d'analyses sectorielles publiées par LeFisk, dont les hypothèses complètes et les comptes d'exploitation détaillés sont consultables : marges brutes par rayon et seuil de rentabilité d'un commerce de proximité ; charges mensuelles et point mort de recouvrement d'une activité de précollecte des ordures ; effet de seuil de l'Impôt Général Synthétique sur un élevage de pondeuses ; double comptabilisation des recettes dans les dossiers cunicoles. Barème de l'Impôt Général Synthétique : article C 40 du Code Général des Impôts. Les modèles présentés sont des reconstructions chiffrées à partir d'hypothèses explicites, et non les comptes d'entreprises existantes. Ce guide est un outil d'aide à la décision et ne constitue pas une garantie de rentabilité.
Continuer la lecture
réactions à cet article.
À propos de l'auteur
Expert en finances publiques et fiscalité des entreprises. Rédacteur pour LeFisk.
Voir tous les articles de cet auteur →Ne manquez aucune actualité fiscale
Un email par semaine : nos derniers articles, un service utile à découvrir, et une offre quand il y en a une. Zéro spam.
En vous inscrivant, vous acceptez de recevoir nos emails. Désabonnement en un clic à tout moment.
Commentaires (0)
Soyez le premier à commenter cet article !
Laisser un commentaire
Rechercher
Articles Récents

Manuel de gouvernance d'entreprise au Cameroun : le modèle PDF, les organes et l'erreur des « 3 actionnaires »
Liste des entreprises BTP au Cameroun : où elle se trouve vraiment — la catégorisation MINMAP (CCE-BTP) décryptée
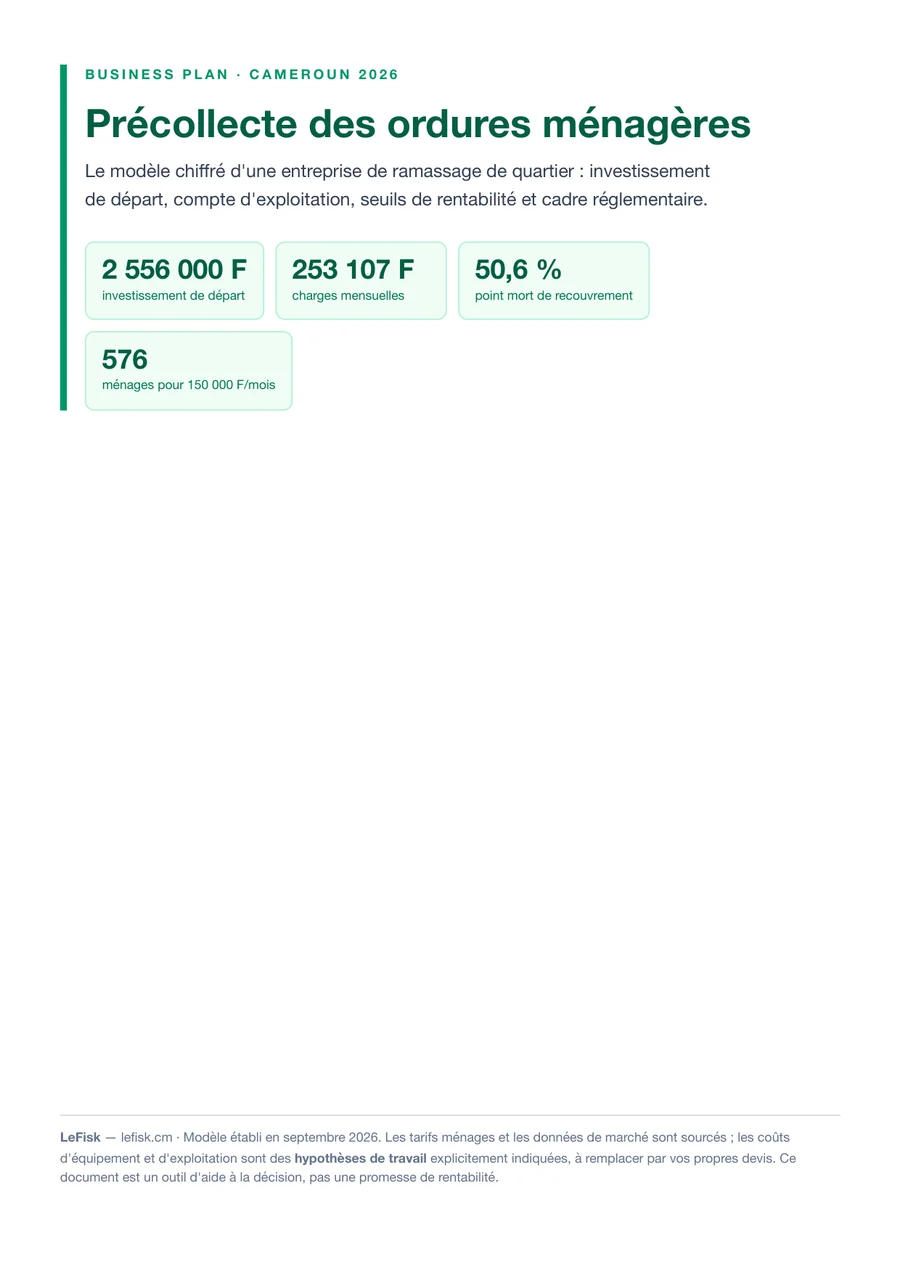
Créer une entreprise de ramassage des ordures au Cameroun : la précollecte, le seul modèle accessible — business plan PDF et vrais chiffres
Tags Populaires
Besoin d'un conseil ?
Nos experts vous accompagnent dans toutes vos démarches : fiscalité, juridique, comptabilité, création d'entreprise et plus.
Prendre RDV